6月21日日媒《日经亚洲》一组数据直接炸穿半导体圈,短短一天传遍各大产业论坛:上一财年日本五大芯片设备巨头对华总销售额下滑10%,创下行业统计以来第一次下跌记录。
龙头东京电子更离谱,中国市场营收占比从2024年二季度50%腰斩至27%。不少网友第一反应拍桌:这是日本主动出手反制中国?
可扒完整条产业链才看懂,根本不是日方主动拿捏我们,反倒是日本两头吃亏,一边跟着美国卡芯片设备,一边偷摸找韩国中转钨粉稀土钻空子,结果两头全被中国精准反制,中方从多年前就备好两套后手,半点没慌。

美国牵头芯片围堵,日本被迫自断财路
先把账本摊开说清楚,这波日企设备销量下滑,根源从来不是中日商业矛盾,是美国一手逼出来的地缘枷锁。
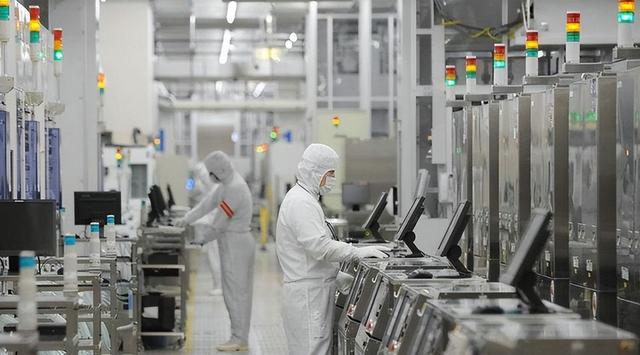
东京电子、爱德万测试、迪斯科、斯库林集团、国际电气,这五家撑起日本半导体设备半壁江山,上财年对华合计销售额1.47万亿日元,折合人民币588亿元,同比直接跌12%,晶圆前道加工设备跌幅接近20%,只有后道检测设备小幅上涨,分化格外刺眼。
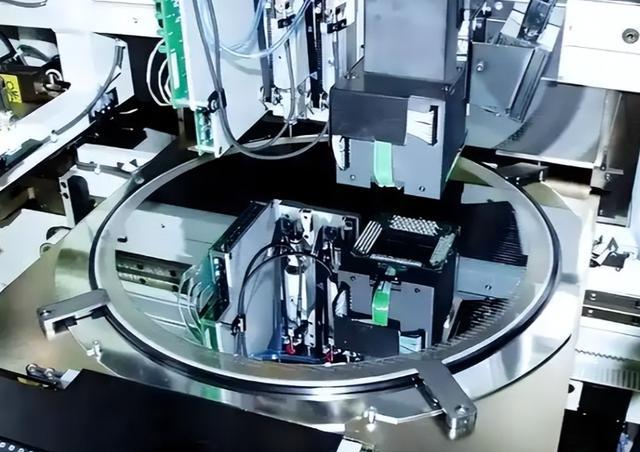
早在2023年,美国强行拉日本、荷兰签订三方芯片管制协议,一刀切把23类核心制造设备划入禁运清单,刻蚀、薄膜沉积、晶圆检测全在管控范围内,先进制程设备一律不准销往中国。
日本作为美国亚洲附庸,几乎全盘收下管制要求,哪怕自家企业明确中国是全球规模最大、增速最快的设备采购市场,商业利益也得给美方地缘战略让路。
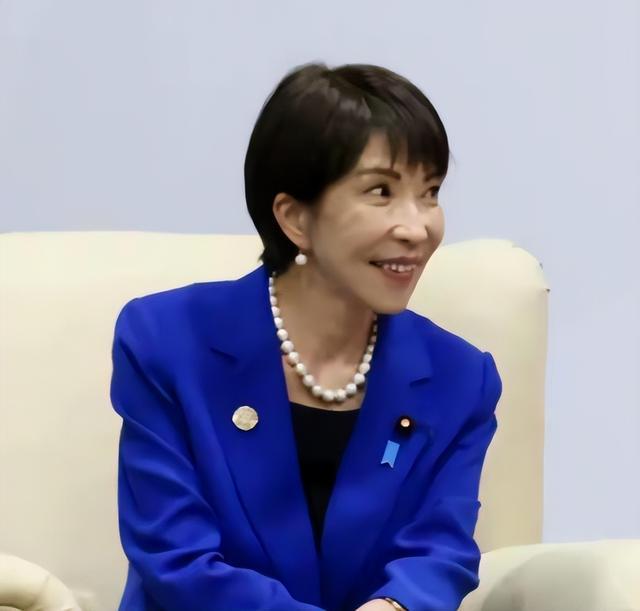
高市早苗上台后,中日双边信任持续走低,日方又主动加码对华设备限制,围堵从纸面政策落到真实订单交付。
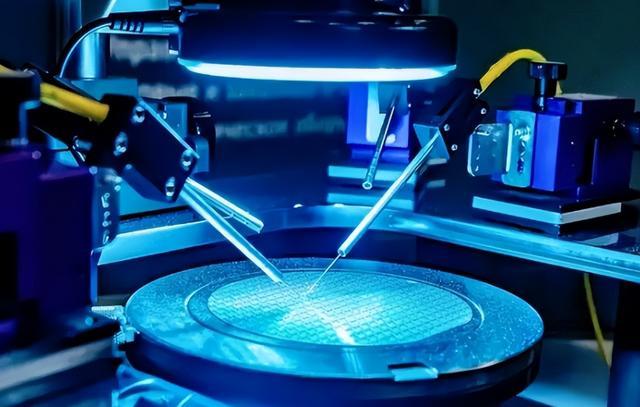
业内都看得明白,这波操作纯粹是“自割血肉填美国的战略窟窿”。日本芯片设备高度依赖海外市场,中国是单一最大增长引擎,主动压缩对华份额,等于主动砍掉稳定现金流。
日媒直言,这只是第一年阵痛,后续管制持续收紧,各大厂商财报只会一年比一年难看,这就是绑定美国要付出的固定代价:所有战略红利归美国,产业损失盟友自己扛。
很多人误以为日本靠设备拿捏我们,实则我们早没把希望寄托海外。
从当年制裁中兴、打压华为开始,国内半导体全产业链自主可控就踩下油门,设备端更是攻坚重点,早提前布局替代方案,根本不怕设备断供。

偷转战略资源被抓现行,中国钨稀土管控精准锁喉
本以为芯片设备限制已是日方最大筹码,没想到日韩私下打起歪算盘,想靠中转倒卖中国钨粉、稀土填补日本产业链缺口,这下彻底撞在管控枪口上,海关总署、商务部公开溯源数据实锤全部违规操作。
先说最震撼的钨粉出口数据:往年中国对韩国钨粉月贸易量稳定维持几十到上百吨,2026年3月还输出61吨高纯钨粉,4月直接断崖式跌到仅1吨,降幅超98%,不是统计误差,是穿透式审查落地后的精准打击。
海关溯源核查清清楚楚:韩国SKSpecialty、富成两大企业拿到中国钨粉出口配额后,只做简单分装,压根不投入本土硬质合金、半导体材料深加工,转头全部倒卖给日本关东电化、中央硝子,用来生产先进芯片必需的六氟化钨,部分原料最终流入日本军工配套产线,实打实触碰两用物项管制红线。
中国海关管控系统一键锁死对应企业出口资质,水龙头直接拧到只剩一滴水流,一吨钨粉是什么概念?
仅够一条中型硬质合金生产线开工三五天,韩国本想当中间商两头赚差价,最后本土六氟化钨生产原料直接断供,库存仅能撑到8月份,原料采购成本暴涨70%-90%,赔得底朝天。
不止韩国,日本本土钨粉进口更是直接归零。
高市早苗近期满世界飞遍全球各国寻找钨矿、稀土资源,不是突然热衷矿产调研,是日本整条高端制造产线快转不动了,各大行业协会预警接连放出。
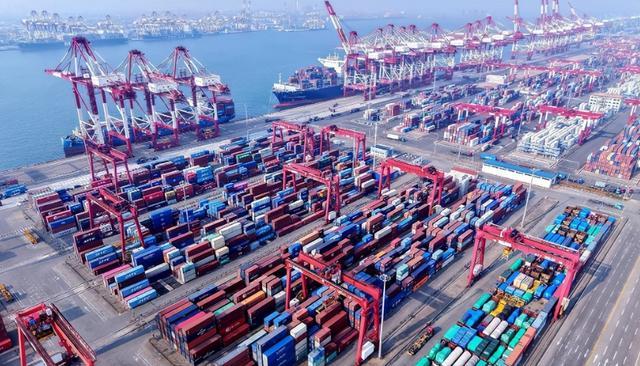
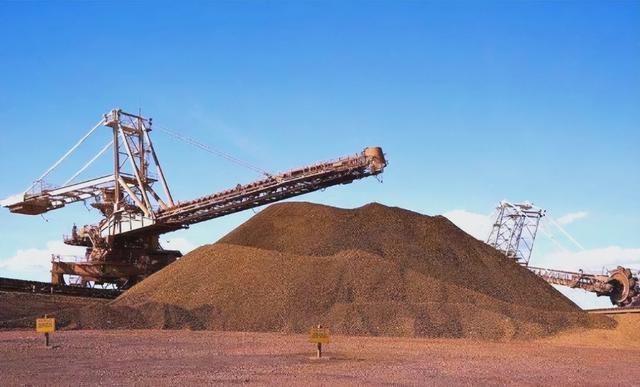
美国地质调查局公开资源数据没有半点水分:全球钨年产量8.5万吨,中国独占6.7万吨,占比近79%;全球钨储量470万吨,我国拥有250万吨,占比超53%;稀土开采量全球六成,高端提纯加工产能直接垄断全球九成。
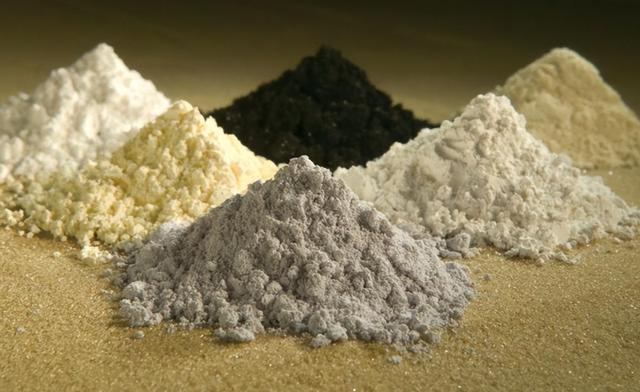
钨、稀土就是日本高端制造业的工业牙齿,缺一样都玩不转。没有钨,工业硬质合金刀具就是一堆废铁,航空、精密机床、芯片特气全线停摆。
没有稀土,丰田新能源汽车电机无法量产,三菱重工精密加工产线只能停工。
日本经济产业省长期统计数据显示,日本钨原料对华依赖度常年高于70%,稀土里镝、铽等军工、电机刚需重稀土,对华依赖度达到百分之百,供应链短板一目了然。
日本制造端危机已经摆在明面上:日本制钢所官方发布停产预警,7月起关停多条高端特种钢产线,日本精密工具协会内部调研显示,绝大多数会员企业现存钨粉库存撑不过8周。
生产线停摆带来的连锁反应远比原料涨价恐怖,停工一天,现有订单就会流向浦项制铁、宝钢;停工一周,汽车、航空零部件客户会彻底更换供应商。
日本几十年靠稳定交付积累的全球制造业信誉,一旦违约断裂,崩塌速度远快于库存消耗速度。
不少人好奇高市早苗四处寻矿能不能解困,答案基本无解。
全球具备开采价值的大型钨矿寥寥无几,除中国外,加拿大开采成本高到完全没有商用价值,越南钨矿品位极低,提炼提纯仍要运回中国加工。
俄罗斯钨矿受西方全方位制裁,物流通道彻底锁死。行业机构测算,想要绕开中国搭建完整钨矿开采、提纯、深加工全链条,至少需要五年周期、百亿美元级资金投入,可五年窗口期,全球制造业格局早已彻底改写。
全球六氟化钨约25%产能集中在日本关东电化、中央硝子,两家企业已正式通知全球客户,7月1日起永久停产该核心半导体特气,先进制程芯片制造会直接遭遇材料缺口。
市面上没有成熟商用替代材料,7nm以下芯片、HBM高带宽内存、3D闪存制造完全离不开六氟化钨,这波原料管控直接冲击全球高端芯片供给,而国内高纯钨粉提纯产能充足,国产六氟化钨企业正在快速填补全球供给空白。
更深一层逻辑在于,就算日本砸钱花五年重建供应链,市场、技术、客户都会全部流失。
高端制造业持续迭代,市场不会原地等待竞争对手,五年产线空窗期里,中国硬质合金、半导体材料企业会从追赶者彻底变成行业领跑者,韩国也会顺势蚕食日本东南亚海外市场份额。
日本技术研发团队五年缺少规模化量产场景,工艺迭代全面停滞,等产线落地,手里囤积的矿山股权连基础投资利息都赚不回来。
有人提出疑问,中国收紧钨稀土出口,难道不会倒逼日本全力自研自主供应链?这句话只说对一半,自主研发需要时间、市场、产业配套三重支撑,可时间完全不站在日本这边。
一边是日方生产线倒计时停产,一边是中国持续迭代升级矿产提纯、金属加工技术,战略资源管控这套手段,成本低、打击精准,直击对方工业根基,不用等到五年后,今年夏天就能看到大量日本工厂停工熄火。
东南亚、中亚原本也有不少企业盘算效仿韩国中转倒卖中国战略资源,看到韩国一吨钨粉的惨痛下场后全部收手,大家都看懂核心逻辑:倒卖中国管制战略资源,已经不是赚不赚钱的小事,是企业生存饭碗能不能保住的生死问题。
日本当下面对的早已不是贸易谈判桌上的价格拉扯,是整条高端制造供应链停摆倒计时。

日企两头承压,国产设备顺势吃下市场空白
一边是芯片设备对华销量持续下滑,一边是钨稀土原料供给彻底锁死,日本产业现在陷入双向承压的死循环,两头损失叠加,短期找不到任何破局办法。
先回看芯片设备赛道,日企主动丢失的中国市场份额,几乎全被国产设备厂商稳稳接住。全球超八成芯片市场需求集中在28nm及以上成熟制程,汽车电子、工业控制、消费电子芯片全部依赖成熟节点,这部分设备国产化推进速度远超外界预期,也是日本丢失份额的核心承接市场。
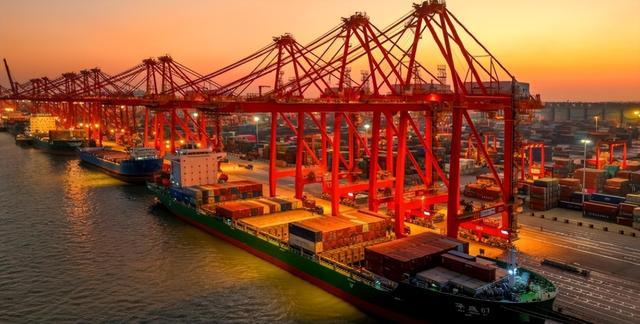
中微公司刻蚀设备批量导入国内外头部晶圆厂,5nm介质刻蚀设备完成海外大厂验证;北方华创薄膜沉积、清洗设备覆盖成熟到中高端全制程,2026年一季度在手订单突破650亿元。
盛美上海、拓荆科技在细分设备领域完成从零到一、再到规模化落地的完整突破,Bernstein机构数据显示2025年国内半导体设备整体国产化率升至21%,刻蚀设备国产化率达31%。
整条半导体产业链同步推进本土化突破,光刻胶、靶材、电子特气陆续通过头部产线验证,上海微电子光刻机稳步迭代。
我们独有的优势很难复刻:每年芯片进口总额超三千亿美元,占据全球三分之一市场,庞大本土市场形成“市场反馈研发、研发优化产品”的正向循环。
全球最完整工业体系配套+每年数百万理工科毕业生人才供给,是单一国家难以追赶的产业底盘。
反观日本,芯片设备丢订单、高端制造缺原料,双重打击下产业优势快速缩水,短期想要恢复对华设备出口,需要美国松绑管制,地缘层面基本不具备可行性。
中长期重建钨稀土供应链,时间、资金、资源三重门槛难以跨越,今年七月大量产线停工已成定局。
结语
这场贯穿芯片设备、稀有战略资源的双向博弈,从头到尾印证一个道理:大国产业竞争,短期拼技术设备,长期拼底层资源与完整产业链底气。
日本跟风美国实施芯片围堵,看似掌握设备筹码,实则主动放弃全球最大市场;私下投机中转倒卖钨粉稀土,妄想钻管控漏洞,又被精准溯源反制,两头操作全部反噬自身产业。
反观中国,早早布局两条应对路线:设备端全力推进半导体全链条国产替代,资源端完善稀有金属出口管控体系,两手准备同时落地,无论对方打设备牌还是原料牌,我们都留有充足缓冲空间。
高市早苗满世界奔波找矿、游说各国抱团,却始终解决不了最核心的短板:缺少完整、自主、可控的底层工业原料供给,又主动丢失庞大消费市场。
接下来三五年,国产成熟制程设备会完成全面替代,先进制程持续追赶;国内钨、稀土深加工产业持续扩张,全球高端制造供应链话语权会持续向国内倾斜。
这场博弈也给所有依附大国的经济体敲响警钟:一味跟风他国地缘对抗,牺牲本土产业换取政治依附,最终只会落得市场丢失、产业链断裂的双重困境。
真正的产业安全,从来不是靠限制别人得来,而是手握核心资源、拥有完整产业体系,把发展主动权牢牢握在自己手里。
等到今年夏天日本大批产线停工,所有人都会看清,谁才掌握真正的博弈底牌。
美林配资提示:文章来自网络,不代表本站观点。